Manter o caixa do condomínio organizado é uma das responsabilidades mais importantes da gestão condominial. Afinal, é por meio desses recursos que o condomínio paga funcionários, mantém contratos, realiza manutenções e garante o funcionamento dos serviços essenciais.
Mas ter dinheiro disponível na conta não significa, necessariamente, que as finanças estejam equilibradas.
Um condomínio pode apresentar saldo positivo e, mesmo assim, enfrentar dificuldades para pagar despesas futuras. Isso acontece quando não existe planejamento, os gastos são maiores do que o previsto ou a inadimplência compromete parte da arrecadação.
Outro problema aparece quando o fundo de reserva passa a ser utilizado constantemente para cobrir despesas comuns. O recurso que deveria proteger o condomínio contra imprevistos acaba diminuindo, deixando a gestão vulnerável diante de emergências.
Por isso, cuidar do caixa do condomínio exige mais do que acompanhar entradas e saídas. É necessário organizar o orçamento, controlar despesas, antecipar riscos e construir uma reserva financeira adequada à realidade do empreendimento.
Neste artigo, você vai entender como melhorar o controle financeiro do condomínio, quais erros devem ser evitados e como fortalecer o fundo de reserva para garantir mais segurança e previsibilidade à gestão.
O que é o caixa do condomínio e como ele funciona
O caixa do condomínio representa os recursos financeiros disponíveis para custear suas obrigações e manter as atividades do empreendimento.
A principal fonte de receita costuma ser a arrecadação das cotas condominiais pagas pelos proprietários. Dependendo do condomínio, também podem existir receitas provenientes de locação de espaços comuns, multas e outras fontes previstas nas regras internas.
Esses valores são utilizados para pagar despesas como salários, encargos trabalhistas, água, energia elétrica, manutenção de elevadores, limpeza, segurança e contratos com fornecedores.
O funcionamento parece simples: o dinheiro entra, as contas são pagas e o saldo restante permanece disponível.
Mas, na prática, existem compromissos que precisam ser considerados mesmo antes do pagamento.
Por exemplo, um condomínio pode ter R$ 80 mil na conta bancária, mas possuir R$ 65 mil em despesas programadas para as próximas semanas.
Nesse caso, o valor realmente disponível para novos gastos é muito menor do que o saldo apresentado.
Também é necessário identificar quanto desse dinheiro pertence ao fundo de reserva ou está destinado a obras e outras finalidades específicas.
Por isso, um bom controle financeiro não deve observar apenas o saldo bancário.
Ele precisa mostrar quanto o condomínio possui, quanto precisa pagar e qual parcela dos recursos está efetivamente livre para utilização.
Qual é a diferença entre caixa do condomínio e fundo de reserva
Embora estejam relacionados, caixa e fundo de reserva possuem funções diferentes.
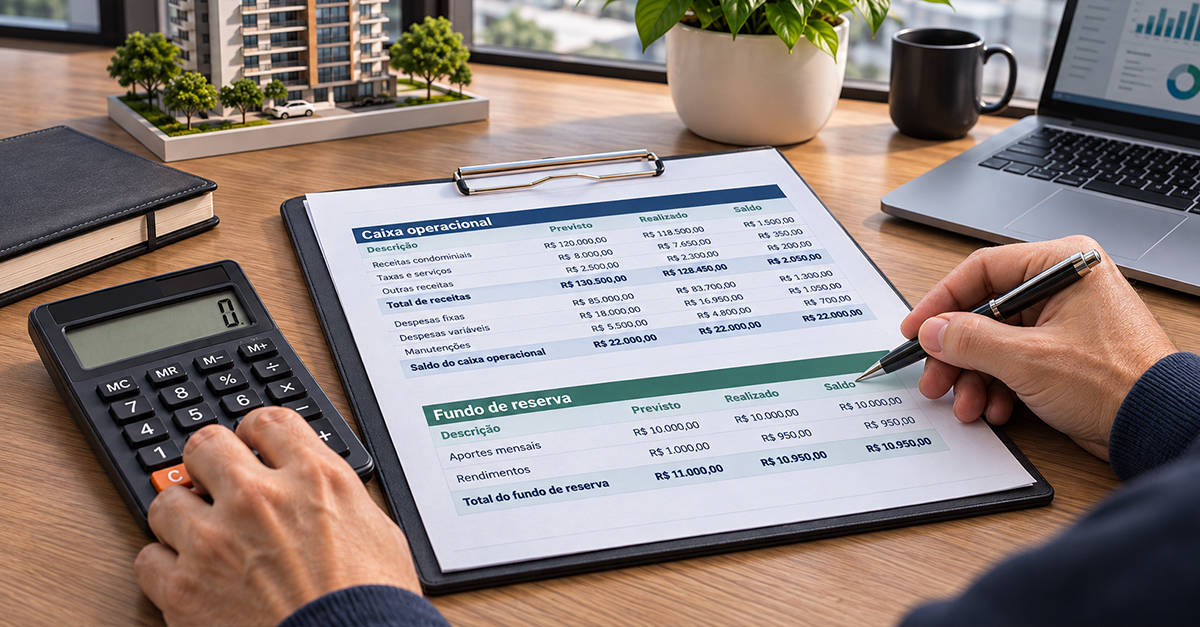
O caixa operacional é utilizado para manter as atividades do condomínio no dia a dia.
É dele que saem os pagamentos previstos no orçamento mensal, como contas de consumo, funcionários, contratos e serviços de manutenção.
Já o fundo de reserva funciona como uma proteção financeira para situações extraordinárias, emergenciais ou outras finalidades admitidas pelas regras do condomínio.
Uma falha grave em um equipamento, um reparo estrutural urgente ou uma despesa inesperada podem exigir recursos que não estavam previstos no orçamento.
Nesses momentos, uma reserva bem estruturada oferece mais segurança para a administração.
O problema começa quando os dois recursos são tratados como se fossem a mesma coisa.
Utilizar continuamente o fundo de reserva para pagar despesas ordinárias pode esconder um desequilíbrio financeiro.
O condomínio consegue manter os pagamentos por algum tempo, mas perde gradualmente sua capacidade de enfrentar imprevistos.
Por isso, a gestão precisa acompanhar separadamente os recursos destinados à operação e aqueles reservados para necessidades específicas.
Como saber se o caixa do condomínio está saudável
O primeiro passo é analisar a situação financeira real do empreendimento.
Não basta verificar se existe dinheiro disponível no banco.
É importante entender se a arrecadação consegue sustentar as despesas e se o condomínio possui capacidade para cumprir suas obrigações nos próximos meses.
Uma boa avaliação começa pelo histórico financeiro.
Síndicos e administradoras podem analisar os últimos 12 meses para identificar padrões de arrecadação, períodos de maior despesa e situações que comprometeram o orçamento.
Algumas perguntas ajudam nesse diagnóstico.
O condomínio arrecada o suficiente para pagar seus custos mensais?
Existem contas frequentemente pagas com atraso?
O fundo de reserva está aumentando ou diminuindo?
A inadimplência compromete uma parte importante da receita?
Existem manutenções ou contratos que podem gerar despesas elevadas em breve?
Essas respostas permitem identificar se a situação financeira é realmente equilibrada ou se o saldo positivo está escondendo problemas.
O objetivo é encontrar os riscos antes que eles se transformem em falta de dinheiro.
Organize todas as entradas e saídas do condomínio
Uma gestão eficiente precisa conhecer exatamente de onde vêm os recursos e como eles são utilizados.
Para isso, todas as movimentações financeiras devem ser registradas e classificadas corretamente.
Nas receitas, é importante separar a arrecadação ordinária, as contribuições extraordinárias, os rendimentos financeiros e outras entradas.
Nas despesas, o ideal é organizar os pagamentos por categorias.
Funcionários, encargos, contratos de manutenção, consumo de água, energia, seguros e despesas administrativas são alguns exemplos.
Essa classificação ajuda a identificar quais áreas representam a maior parte dos gastos.
Também facilita a comparação entre diferentes períodos.
Um aumento significativo na conta de água, por exemplo, pode indicar reajuste tarifário, mudança no consumo ou até algum vazamento.
Já o crescimento das despesas com manutenção corretiva pode revelar equipamentos antigos ou ausência de planejamento preventivo.
Quando os números estão organizados, a gestão deixa de trabalhar apenas com percepções e passa a tomar decisões com base em informações concretas.
O fluxo de caixa do condomínio precisa olhar para o futuro
Um erro comum é utilizar o controle financeiro apenas para registrar o que já aconteceu.
Esse histórico é importante, mas não é suficiente.
O fluxo de caixa do condomínio também precisa projetar as receitas e despesas que ainda vão ocorrer.
Isso permite identificar antecipadamente os períodos em que poderá faltar dinheiro.
Imagine que o condomínio tenha despesas elevadas com férias de funcionários, décimo terceiro salário, renovação de seguros ou manutenção de equipamentos em determinados meses.
Se esses compromissos não forem considerados ao longo do ano, a administração poderá enfrentar dificuldades quando chegarem os vencimentos.
Uma boa prática é manter uma projeção dos próximos três meses, além do orçamento anual.
Nela, devem aparecer os valores previstos de arrecadação, as contas a pagar, as despesas sazonais e os investimentos já aprovados.
Também é importante atualizar essa projeção conforme os pagamentos e recebimentos acontecem.
O fluxo de caixa deixa de ser apenas um registro financeiro e passa a funcionar como uma ferramenta de planejamento.
Planejamento orçamentário evita surpresas no caixa do condomínio
O orçamento anual é uma das principais ferramentas para manter as contas organizadas.
Ele estabelece quanto o condomínio espera arrecadar e quais despesas serão necessárias para manter sua operação.
O Código Civil, no artigo 1.348, determina que o síndico deve elaborar o orçamento anual de receitas e despesas. Já o artigo 1.350 prevê a realização de assembleia anual para aprovação do orçamento, das contribuições e da prestação de contas.
Mas um orçamento eficiente não deve ser apenas uma repetição dos valores utilizados no ano anterior.
É necessário considerar reajustes contratuais, inflação, mudanças no número de funcionários, custos de manutenção e necessidades específicas do empreendimento.
Também devem entrar no planejamento as despesas periódicas.
Pintura de áreas comuns, inspeções técnicas, revisões de equipamentos e outros serviços podem não acontecer todos os meses, mas precisam ser previstos.
Quanto mais próximo da realidade estiver o orçamento, menor será a necessidade de improvisar durante o ano.
A inadimplência pode comprometer todo o planejamento financeir
A inadimplência condominial é um dos fatores que mais afetam a previsibilidade financeira.
Isso acontece porque as despesas continuam existindo mesmo quando parte dos moradores deixa de pagar suas contribuições.
Funcionários precisam receber salários, contratos precisam ser cumpridos e os serviços essenciais não podem simplesmente ser interrompidos.
Imagine um condomínio que tenha uma arrecadação mensal prevista de R$ 50 mil.
Se 10% desse valor não for recebido no prazo, haverá uma diferença de R$ 5 mil em relação ao orçamento.
Mesmo que esses valores sejam recuperados futuramente, o condomínio precisa administrar a falta temporária de recursos.
Por isso, acompanhar a inadimplência deve fazer parte da rotina financeira.
A gestão precisa verificar quantas unidades estão em atraso, qual o valor total pendente e como esses números evoluem ao longo do tempo.
Também é importante manter procedimentos consistentes de cobrança, comunicação e negociação, respeitando a legislação e as regras condominiais.
Quanto mais cedo os atrasos forem identificados e tratados, menores tendem a ser os impactos sobre o fluxo de caixa.
Evite utilizar o fundo de reserva para cobrir despesas recorrentes
Quando o caixa do condomínio começa a apresentar dificuldades, pode parecer mais simples utilizar o fundo de reserva para manter os pagamentos em dia.
Mas essa solução pode criar um problema ainda maior.
Se o condomínio precisa recorrer à reserva todos os meses para pagar despesas ordinárias, existe um sinal de desequilíbrio no orçamento.
Talvez a arrecadação esteja abaixo do necessário.
Talvez alguns contratos estejam mais caros do que deveriam.
Ou a inadimplência pode estar comprometendo a receita prevista.
Independentemente da causa, utilizar recursos extraordinários sem corrigir o problema apenas adia suas consequências.
O fundo de reserva deve respeitar as finalidades estabelecidas na convenção e as deliberações aplicáveis da assembleia.
Caso exista uma utilização excepcional, ela precisa ser devidamente justificada, registrada e acompanhada de um planejamento para recomposição, conforme as regras do condomínio.
O mais importante é evitar que uma medida temporária se transforme em prática permanente.
Como calcular um valor adequado para o fundo de reserva
Uma dúvida comum entre síndicos é quanto dinheiro o condomínio deveria manter reservado.
Não existe um percentual único que funcione para todos os empreendimentos.
O valor adequado depende do porte do condomínio, da quantidade de unidades, da idade da estrutura, dos equipamentos instalados e dos riscos que precisam ser administrados.
Um condomínio pequeno, com poucos sistemas e despesas reduzidas, possui necessidades diferentes de um condomínio clube com piscinas, elevadores, geradores e grande equipe de funcionários.
Por isso, o ideal é começar identificando as despesas essenciais e os principais riscos financeiros.
Uma referência de planejamento pode ser estabelecer uma reserva equivalente a alguns meses de despesas essenciais, ajustando essa meta à realidade do empreendimento.
Por exemplo, se o condomínio possui R$ 45 mil em despesas essenciais mensais e define como objetivo manter o equivalente a dois meses, a meta será de R$ 90 mil.
Esse valor é apenas um exemplo de planejamento, não uma exigência legal.
A definição precisa considerar a convenção condominial, as decisões da assembleia e uma avaliação realista da capacidade financeira dos moradores.
O que a legislação determina sobre o fundo de reserva do condomínio
O fundo de reserva precisa ser administrado de acordo com as regras aplicáveis ao empreendimento.
A Lei nº 4.591/1964 estabelece, em seu artigo 9º, parágrafo 3º, alínea “j”, que a convenção condominial deve tratar da forma de contribuição para a constituição do fundo de reserva.
Não existe, porém, um percentual nacional único que todos os condomínios sejam obrigados a arrecadar mensalmente.
Esse percentual costuma ser definido nas regras internas.
Por isso, antes de alterar contribuições, utilizar valores acumulados ou estabelecer novas finalidades para a reserva, o síndico deve consultar a convenção e verificar quais decisões precisam passar pela assembleia.
Também é importante manter os registros financeiros e as atas devidamente organizados.
O fundo de reserva pertence ao condomínio e precisa ser administrado com transparência, respeitando sua destinação.
Como fortalecer o fundo de reserva sem sobrecarregar os moradores
Fortalecer o fundo de reserva não significa necessariamente criar uma contribuição elevada de uma só vez.
Em muitos casos, o crescimento gradual é mais viável.
O primeiro passo é definir uma meta financeira e estabelecer um prazo realista para alcançá-la.
Imagine que um condomínio tenha R$ 20 mil reservados, mas deseje atingir R$ 80 mil.
Isso significa que ainda precisa acumular R$ 60 mil.
Se a meta for distribuída ao longo de 24 meses, será necessário formar uma reserva adicional de R$ 2.500 mensais, desconsiderando rendimentos e possíveis movimentações nesse período.
A partir desse cálculo, o síndico pode avaliar se o orçamento comporta a contribuição.
Também pode estudar alternativas para reduzir despesas e destinar parte da economia à reserva, observando as aprovações necessárias.
O fundamental é transformar a recomposição em um objetivo acompanhado mensalmente.
Sem uma meta clara, o fundo pode permanecer insuficiente durante anos.
Separar os recursos financeiros melhora o controle
Outro cuidado importante é evitar que todos os valores do condomínio sejam tratados como dinheiro disponível para qualquer finalidade.
O caixa operacional, o fundo de reserva e os recursos destinados a obras devem possuir identificação clara.
Essa separação pode ser realizada por controles contábeis específicos e, quando adequado, por contas ou aplicações financeiras distintas.
Assim, a gestão consegue visualizar quanto existe para cada necessidade.
Também fica mais fácil prestar contas aos moradores e ao conselho.
Manter recursos de reserva em aplicações conservadoras e com liquidez compatível com sua finalidade pode ajudar a preservar seu valor.
Entretanto, a escolha de qualquer aplicação deve considerar segurança, custos, riscos e disponibilidade do dinheiro.
A prioridade do fundo de reserva não é buscar rendimentos elevados.
É garantir que os recursos estejam protegidos e acessíveis quando forem necessários.
A manutenção preventiva também protege o caixa do condomínio
Uma das formas mais eficientes de reduzir gastos inesperados é investir em manutenção preventiva.
Equipamentos que recebem acompanhamento periódico tendem a apresentar menos falhas graves.
Elevadores, bombas de água, portões automáticos, instalações elétricas e sistemas de segurança exigem atenção constante.
Quando a administração espera algum equipamento quebrar para tomar providências, o custo da solução pode ser maior.
Além do reparo, podem surgir despesas com atendimento emergencial, substituição de peças e interrupção de serviços.
Por isso, o orçamento precisa incluir inspeções, revisões e manutenção programada.
Também é importante manter registros sobre o estado dos equipamentos e sua vida útil estimada.
Essas informações ajudam a prever quando uma substituição poderá ser necessária.
Assim, o condomínio consegue se preparar financeiramente, em vez de depender exclusivamente do fundo de reserva diante de cada problema.
## Revise contratos e procure oportunidades de economia
Uma boa gestão financeira não depende apenas de aumentar a arrecadação.
Controlar despesas também faz diferença.
Contratos de limpeza, segurança, jardinagem, elevadores, manutenção e serviços administrativos representam uma parcela importante do orçamento condominial.
Por isso, precisam ser avaliados periodicamente.
O síndico deve verificar se os serviços contratados continuam adequados às necessidades do empreendimento.
Também vale analisar reajustes, condições comerciais, escopo dos serviços e oportunidades de renegociação.
Mas a comparação não deve considerar apenas o menor preço.
Um fornecedor mais barato pode oferecer atendimento limitado, pouca estrutura ou manutenção de qualidade inferior.
O ideal é buscar eficiência, qualidade e previsibilidade de custos.
Economias sustentáveis podem ajudar a equilibrar o orçamento e abrir espaço para fortalecer a reserva financeira.
Crie regras para aprovar despesas não previstas
Nem toda solicitação de gasto deve ser atendida imediatamente.
Em condomínios, é comum surgirem pedidos de pequenas melhorias, compras de equipamentos ou serviços que não estavam no orçamento.
Individualmente, alguns valores podem parecer baixos.
Mas várias despesas inesperadas ao longo do mês podem comprometer o caixa do condomínio.
Uma boa prática é estabelecer procedimentos para avaliar novas despesas.
A gestão pode considerar a necessidade, a urgência, o impacto financeiro e a existência de recursos disponíveis.
Também é importante definir quais decisões podem ser tomadas pelo síndico e quais dependem de aprovação do conselho ou da assembleia, conforme a legislação e a convenção.
Esse cuidado evita decisões impulsivas e melhora a organização financeira.
O objetivo não é impedir melhorias, mas garantir que cada investimento aconteça de maneira planejada.
Transparência financeira fortalece a confiança dos moradores
Um condomínio pode apresentar boas condições financeiras e ainda enfrentar conflitos quando as informações não são compartilhadas com clareza.
Por isso, a transparência precisa fazer parte da rotina.
Balancetes, relatórios de receitas e despesas, contratos e movimentações do fundo de reserva devem estar organizados e disponíveis conforme os procedimentos aplicáveis.
O síndico também precisa explicar decisões que tenham impacto relevante sobre o orçamento.
Quando os moradores compreendem como os recursos são utilizados, fica mais fácil discutir prioridades e aprovar investimentos necessários.
Relatórios financeiros não precisam ser excessivamente complexos.
O mais importante é que apresentem informações claras, consistentes e verificáveis.
Uma boa prestação de contas deve permitir identificar o saldo inicial, os valores recebidos, as despesas realizadas e o saldo final.
O acompanhamento do fundo de reserva também deve aparecer de maneira específica.
Assim, os condôminos conseguem verificar se o patrimônio financeiro está sendo preservado.
Quais indicadores financeiros o síndico deve acompanhar
Além de analisar receitas e despesas, o síndico pode utilizar indicadores para acompanhar a situação financeira do condomínio.
Um deles é a taxa de inadimplência.
Ela mostra quanto da arrecadação esperada não foi recebido no período analisado.
Outro indicador importante é a variação entre orçamento previsto e despesas realizadas.
Se determinados contratos ultrapassam frequentemente os valores planejados, pode ser necessário revisar o orçamento.
Também vale acompanhar a evolução do fundo de reserva.
O saldo está crescendo conforme o planejado?
Os recursos estão sendo utilizados com frequência?
Existe uma meta de recomposição?
Outro dado útil é a quantidade de meses de despesas essenciais que os recursos disponíveis poderiam cobrir.
Esse indicador ajuda a avaliar a capacidade de enfrentar períodos de dificuldade financeira.
Nenhum número deve ser analisado isoladamente.
O conjunto das informações oferece uma visão mais completa sobre a saúde financeira do condomínio
Erros comuns que comprometem o caixa do condomínio
Algumas práticas podem parecer inofensivas, mas acabam prejudicando o equilíbrio financeiro ao longo do tempo.
Uma delas é elaborar o orçamento sem considerar reajustes e despesas sazonais.
Outra é tratar toda a arrecadação prevista como dinheiro garantido, sem avaliar a inadimplência.
Também é comum encontrar condomínios que não acompanham os contratos, deixam de planejar manutenções ou utilizam recursos reservados para cobrir gastos recorrentes.
A falta de registros financeiros adequados representa outro risco.
Sem informações confiáveis, o síndico encontra dificuldade para identificar problemas e justificar decisões.
Além disso, iniciar obras sem orçamento completo pode gerar despesas adicionais que não estavam previstas.
Evitar esses erros exige organização e acompanhamento constante.
Pequenas falhas de planejamento podem se acumular e comprometer recursos que levaram anos para serem construídos.
O que fazer quando o caixa do condomínio está no vermelho
Quando as despesas superam os recursos disponíveis, o primeiro passo é entender a origem do problema.
A dificuldade pode ser temporária, causada por inadimplência ou por uma despesa inesperada.
Mas também pode indicar um desequilíbrio estrutural entre arrecadação e custos.
Essas situações exigem soluções diferentes.
Se o problema está relacionado a gastos recorrentes maiores do que a receita, será necessário rever contratos, despesas e contribuições condominiais.
Quando existe uma necessidade pontual, a administração pode avaliar alternativas para reorganizar os pagamentos.
Também é importante estabelecer prioridades.
Despesas essenciais, obrigações trabalhistas e compromissos que possam gerar riscos precisam receber atenção adequada.
O conselho e os moradores devem ser informados sobre a situação e sobre as medidas propostas, respeitando as competências de cada instância.
Ignorar o problema ou continuar utilizando a reserva sem planejamento tende a aumentar as dificuldades.
Quanto mais cedo a gestão agir, maiores serão as possibilidades de recuperação financeira.
Quando utilizar o fundo de reserva é uma decisão adequada
Existem situações em que utilizar o fundo de reserva pode ser necessário.
Uma manutenção urgente, uma falha estrutural ou outro imprevisto relevante pode exigir recursos antes que seja possível organizar uma arrecadação extraordinária.
Nesses casos, a reserva cumpre sua função de oferecer proteção financeira.
Mas a utilização precisa observar a convenção condominial e as exigências de autorização aplicáveis à despesa.
Também é importante avaliar o impacto sobre a capacidade financeira futura.
Se uma emergência consumir quase todo o fundo, o condomínio poderá ficar vulnerável a novos problemas.
Por isso, sempre que houver retirada de recursos, deve existir uma avaliação sobre a necessidade de recomposição.
O fundo não deve ser visto como dinheiro sobrando.
Ele representa uma proteção construída pelos condôminos ao longo do tempo.
Como equilibrar obras, melhorias e preservação do caixa
Obras e modernizações são necessárias para preservar a estrutura e o valor patrimonial do condomínio.
Reforma de fachada, modernização de elevadores, impermeabilização, acessibilidade e sistemas de segurança são exemplos de investimentos que podem exigir valores elevados.
O desafio é realizar esses projetos sem comprometer o funcionamento financeiro do empreendimento.
Em alguns casos, utilizar parte dos recursos disponíveis pode ser uma alternativa adequada.
Em outros, a retirada de um valor muito elevado pode reduzir perigosamente a reserva.
Por isso, a decisão deve considerar o custo total do projeto, a urgência, os recursos existentes e a capacidade de pagamento dos moradores.
Também é necessário avaliar quais obras podem ser realizadas em etapas e quais não devem ser adiadas.
O planejamento financeiro permite comparar alternativas antes de assumir compromissos.
O objetivo é evitar que uma melhoria importante acabe criando dificuldades para manter os serviços essenciais.
O crédito condominial pode ajudar a preservar o planejamento financeiro
Quando o condomínio precisa realizar um investimento elevado e não possui recursos suficientes, o crédito condominial pode ser uma alternativa.
Essa modalidade permite distribuir o pagamento de determinados projetos ao longo do tempo, conforme as condições contratadas.
Isso pode ser especialmente relevante para obras urgentes, modernizações e necessidades de reorganização financeira.
Em vez de exigir um desembolso elevado de uma só vez, a gestão pode avaliar um pagamento parcelado.
Mas recorrer ao crédito exige planejamento.
É importante comparar o custo efetivo total da operação, o valor das parcelas, os prazos e os impactos sobre o orçamento.
Também deve existir capacidade financeira para cumprir as obrigações futuras.
O crédito não substitui o controle de despesas e não deve servir para esconder desequilíbrios recorrentes.
Quando utilizado de maneira responsável, pode funcionar como uma ferramenta de planejamento para viabilizar necessidades importantes sem consumir imediatamente toda a reserva financeira.
A CondoCash oferece soluções de crédito especificamente voltadas para condomínios, atendendo necessidades como obras, reformas, modernização e reorganização de passivos financeiros.
Como organizar um plano para recuperar a saúde financeira do condomínio
Fortalecer o caixa do condomínio é um processo que exige acompanhamento.
O primeiro passo é realizar um diagnóstico completo das contas.
Depois, a administração precisa identificar quais despesas podem ser ajustadas e quais receitas devem ser acompanhadas com mais atenção.
Também é necessário definir metas.
Elas podem envolver a redução da inadimplência, o equilíbrio entre receitas e despesas e a recomposição gradual do fundo de reserva.
O plano deve considerar prazos realistas.
Uma recuperação financeira dificilmente acontece de um mês para outro, especialmente quando existem dívidas acumuladas ou problemas estruturais.
Por isso, o acompanhamento precisa ser contínuo.
Reuniões periódicas com o conselho e relatórios financeiros ajudam a verificar se as medidas estão funcionando.
Quando necessário, o planejamento deve ser atualizado.
O mais importante é estabelecer uma direção clara para a gestão.
Cuidar do caixa do condomínio é garantir segurança para o futuro
Uma gestão financeira eficiente não se resume a manter as contas pagas.
Ela precisa garantir que o condomínio tenha condições de enfrentar imprevistos, preservar sua estrutura e realizar melhorias importantes ao longo do tempo.
Para isso, o caixa do condomínio deve ser acompanhado de maneira constante.
Receitas, despesas, inadimplência, contratos e investimentos precisam fazer parte de um planejamento integrado.
O fundo de reserva também deve receber atenção especial.
Quando está bem estruturado, ele oferece proteção contra emergências e reduz a necessidade de medidas financeiras inesperadas.
Mas sua preservação depende de disciplina, transparência e decisões responsáveis.
Síndicos e administradoras que trabalham com planejamento conseguem identificar problemas com antecedência e tomar decisões mais seguras.
E quando surgem obras, modernizações ou necessidades financeiras que exigem recursos além do disponível, avaliar alternativas de crédito também pode fazer parte dessa estratégia.
A CondoCash oferece soluções de crédito condominial para ajudar condomínios a viabilizar investimentos e reorganizar suas finanças, com condições adequadas à análise de cada operação.
Com planejamento financeiro, controle do caixa e um fundo de reserva fortalecido, o condomínio fica mais preparado para enfrentar desafios e transformar necessidades em melhorias concretas.
Conheça as soluções da CondoCash e faça uma simulação no nossos site.